Steuerberatung · Geheimnisschutz und IT

Der Dienstleister braucht einen Zugang.Die Kanzlei einen geklärten Rahmen.

Lohnunterlagen, Steuerdaten und Mandantenkommunikation können einem Dienstleister bei Wartung oder Support begegnen. Eine gute Vorbereitung klärt deshalb nicht nur das technische Konto, sondern auch Auswahl, erforderlichen Informationszugang und Vereinbarungen. Der technische Check untersucht anschließend die ausdrücklich benannten Fragen.

Einordnung und Vorgehen

Vertragliche Pflichten und technische Umsetzung verbinden.

01

Den Anlass für den Informationszugang beschreiben

Welche Dienstleistung wird benötigt und welche geschützten Informationen könnten dabei zugänglich werden? Für ein erstes Gespräch genügen die Tätigkeit und die betroffenen Systemarten. Vollständige Lohnlisten oder Mandantenakten werden nicht vorausgesetzt. Der vereinbarte Prüfauftrag soll Zugriffe und Berichtsinhalte auf die benötigten Informationen begrenzen.

02

§ 62a StBerG eigenständig berücksichtigen

Die Norm enthält Anforderungen an die sorgfältige Auswahl und Einbindung von Dienstleistern, die Zugang zu geschützten Informationen erhalten. Sie regelt unter anderem Textform und Verschwiegenheitsverpflichtungen sowie die Einbeziehung weiterer Personen. Welche Voraussetzungen im Einzelfall gelten, wird von der Kanzlei passend eingeordnet. Ein Datenschutzvertrag beantwortet diese berufsrechtlichen Fragen nicht automatisch vollständig.

03

§ 203 StGB und Datenschutz nicht gleichsetzen

Der strafrechtliche Geheimnisschutz und die datenschutzrechtlichen Anforderungen haben unterschiedliche Anknüpfungspunkte. Technische Schutzmaßnahmen können beide unterstützen, ersetzen aber nicht die jeweilige rechtliche Beurteilung. Ein Bericht über ein ausgewähltes Konto ist deshalb keine umfassende Bestätigung, dass sämtliche Dienstleistungen und Datenverarbeitungen der Kanzlei rechtlich abgenommen sind.

04

Fernwartungs- und Verwaltungsrechte zuordnen

Für vereinbarte Zugänge werden Zweck, Inhaber, Rechteumfang und verantwortliche Betreuung erfasst. Ein noch bestehendes Konto nach einem Dienstleisterwechsel ist eine konkrete Prüffrage. Die Untersuchung hält fest, was anhand von Unterlagen nachvollzogen und was technisch geprüft wurde. Externe Plattformen werden nur im tatsächlich berechtigten und vereinbarten Umfang einbezogen.

05

Arbeitsfähigkeit bei Korrekturen erhalten

Laufende Lohnabrechnung und fristgebundene Aufgaben setzen verfügbare Systeme voraus. Eine technische Änderung wird deshalb mit der Kanzlei und ihrer Betreuung abgestimmt. Ein geeigneter Wiederherstellungs- oder Zugriffstest kann den korrigierten Bereich überprüfen. Die fachliche Richtigkeit von Lohn-, Steuer- oder Fristenentscheidungen ist nicht Gegenstand dieser Netzwerkprüfung.

06

Den Nachweis passend aufbewahren und weitergeben

Der Bericht verbindet System, Prüfdatum, Methode, Befund und verantwortliche Maßnahme. Die Kanzleileitung bekommt eine verständliche Zusammenfassung, die technische Betreuung den nötigen Detailbeleg. Berichtsempfänger und Übergabeweg werden vorher festgelegt. Nach einer Änderung bleibt nachvollziehbar, welche Fassung galt und ob eine passende Nachprüfung den ursprünglichen Punkt tatsächlich geschlossen hat.
Fiktives Beispiel · keine Prüfung Ihres Netzes

Ein Systemhauswechsel mit offenem Fernwartungskonto.

Öffnen Sie die Stationen. Jede zeigt eine konkrete Prüffrage und den nächsten verantwortlichen Schritt.

01Wechsel als Anlass erfassen

Die Kanzlei benennt den abgeschlossenen Auftrag und die dafür eingerichteten Zugänge, ohne Mandatsunterlagen öffentlich zu übertragen.

02Verantwortung abgleichen

Kanzlei und technische Betreuung klären, welche Rechte noch benötigt werden und wer sie ändern darf.

03Kontrolliert korrigieren

Ein nicht mehr benötigter Zugang wird nach Freigabe angepasst. Laufende Abrechnungsarbeiten werden bei der Umsetzung berücksichtigt.

04Nachweis abschließen

Das Ergebnis der vereinbarten Nachprüfung wird am ursprünglichen Befund dokumentiert. Weitere ungeprüfte Zugänge bleiben offen.

Kontrolle im Ablauf

Ein belegter Teil Ihrer Sorgfalt.

Die technische Untersuchung kann konkrete Zugriffs- und Sicherheitsfragen nachvollziehbar beantworten. Sie ist keine pauschale Freistellung von beruflichen oder gesetzlichen Pflichten und keine Garantie, dass jeder mögliche Geheimnisverstoß ausgeschlossen ist.

Wir stimmen den Auftrag mit der verantwortlichen Kanzleistelle und Ihrer technischen Betreuung ab. Benötigte Vereinbarungen, Datenzugriffe, Empfänger und Prüfgrenzen werden vor Beginn geklärt; im öffentlichen Formular werden keine vertraulichen Mandatsdaten benötigt.

Konkret beantwortet

Ihre Fragen.

Warum genügt nicht einfach ein AVV?

Ein AVV betrifft die Auftragsverarbeitung im datenschutzrechtlichen Sinn. Berufsrechtliche Anforderungen an den Geheimniszugang nach § 62a StBerG müssen zusätzlich passend zur konkreten Dienstleistung berücksichtigt werden.

Bescheinigt der Check die Einhaltung von § 203 StGB?

Nein. Er dokumentiert vereinbarte technische Tatsachen. Eine umfassende strafrechtliche Beurteilung aller Beteiligten und Vorgänge ist damit nicht verbunden.

Prüfen Sie automatisch DATEV oder andere fremde Plattformen mit?

Nein. Eigentum, Berechtigung und tatsächlicher Prüfauftrag bestimmen den Umfang. Die Nutzung einer Plattform ist keine pauschale Erlaubnis, deren Systeme zu testen.

Kann das bestehende Systemhaus die Befunde umsetzen?

Ja, sofern es für den jeweiligen Bereich zuständig ist. Bericht und Nachprüfung können auf die Zusammenarbeit mit Ihrer vorhandenen Betreuung ausgerichtet werden.

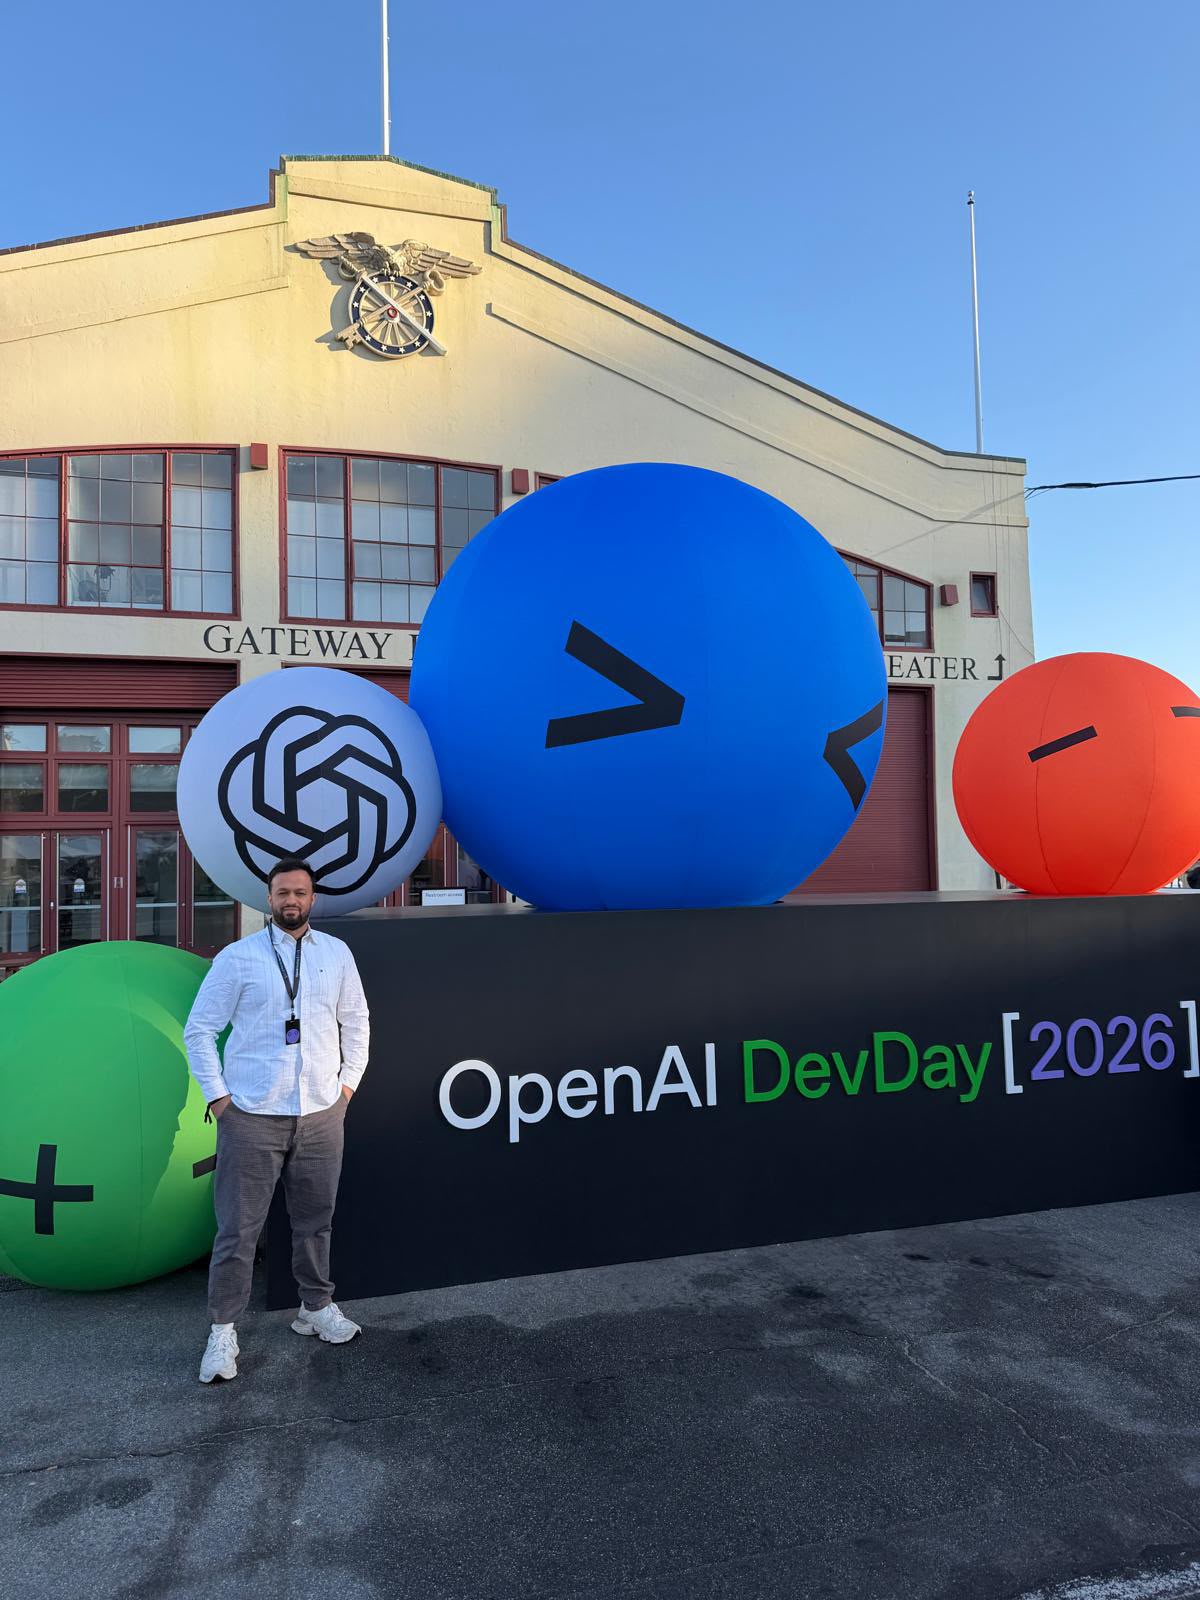
Mustafa Sahinli beim OpenAI DevDay
Mustafa Sahinli · Originalaufnahme vom DevDay
Persönlich besprechen

Eine verständliche Prüffrage.
Ein klar vereinbarter Auftrag.

Wir klären mit Ihnen und Ihrer IT-Betreuung, was untersucht werden soll, welche Systeme dazugehören und wer das Ergebnis weiterbearbeitet. Umfang, erlaubte Methoden, Bericht und Betreuung stehen im individuellen Angebot.

Bringen Sie für das erste Gespräch die betroffenen Arbeitsbereiche und Ihre Ansprechpartner mit. Zugangsdaten, interne Netzwerkpläne und vertrauliche Befunde gehören nicht in das öffentliche Kontaktformular.

Mustafa Sahinli · Buzzard AI, Erlensee

TULPAR und das Sicherheitsangebot →
Über Mustafa und Buzzard →
Persönlich besprechen

Ein konkreter Vorgang.
Ein sinnvoller nächster Schritt.

Wir besprechen Dienstleisterzugänge und ausgewählte Sicherheitsfragen Ihrer Steuerkanzlei, vorhandene Systeme und die beteiligten Personen. Sie erhalten eine klare Einordnung, welcher Teil sich sinnvoll unterstützen lässt und was dafür benötigt wird.

Bitte senden Sie über dieses erste Kontaktformular keine Patienten-, Mandanten- oder anderen vertraulichen Falldaten.

Direkt anrufen: 06183 909 99 92

Schritt 1 von 3

Wobei wünschen Sie Unterstützung?

Passend weiterlesen.